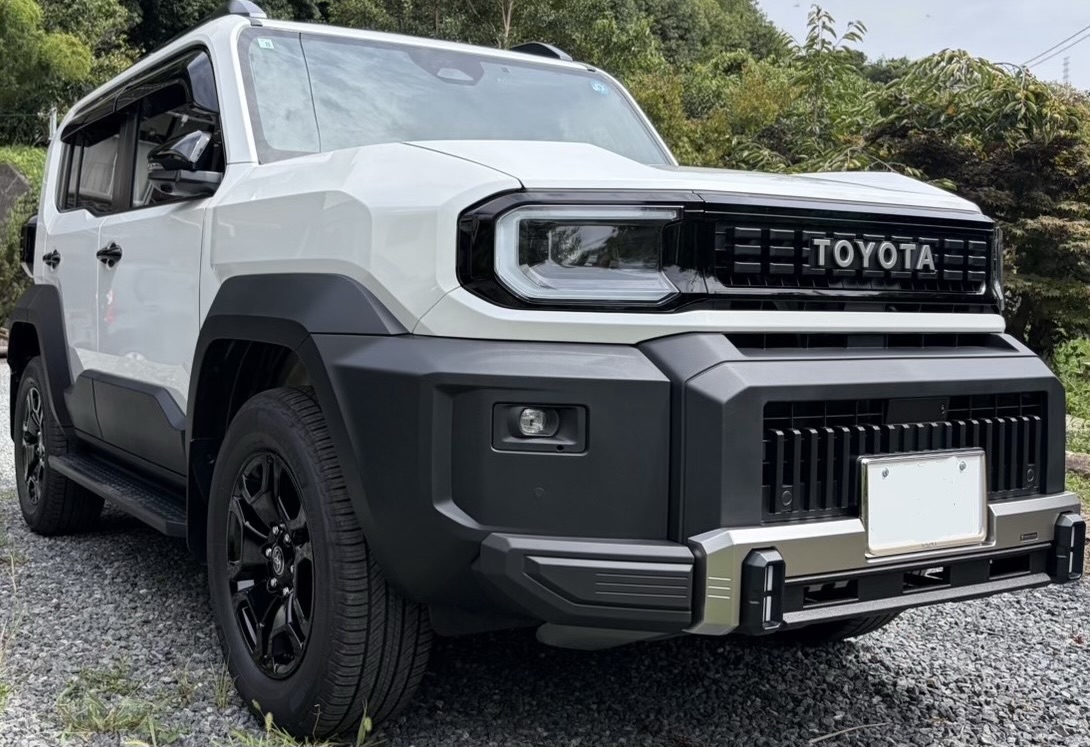
ランドクルーザーFJを買うなら、せっかくなら欲しい装備を付けて、納車の日に「これにして良かった!」って思える1台にしたいじゃないですか。
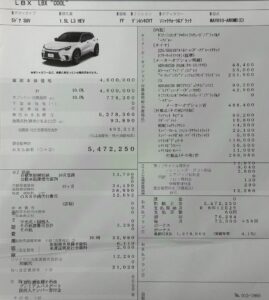
でも、僕のFJは車両本体450万100円に対して、実際の支払総額が550万516円でした。
100万円近く増えた見積もりを見た瞬間、僕も「高っ。何か削る?」ってなりました。
でも、MODELLISTAもデジタルインナーミラーも欲しい。そこは僕なら、いきなり削りたくないです。
だったら先に、今の車の売却額や自動車保険を見直す。
今回は、実際に出てきた550万円の見積もりを見ながら、欲しい装備をなるべく残して負担を減らす方法を考えてみます。
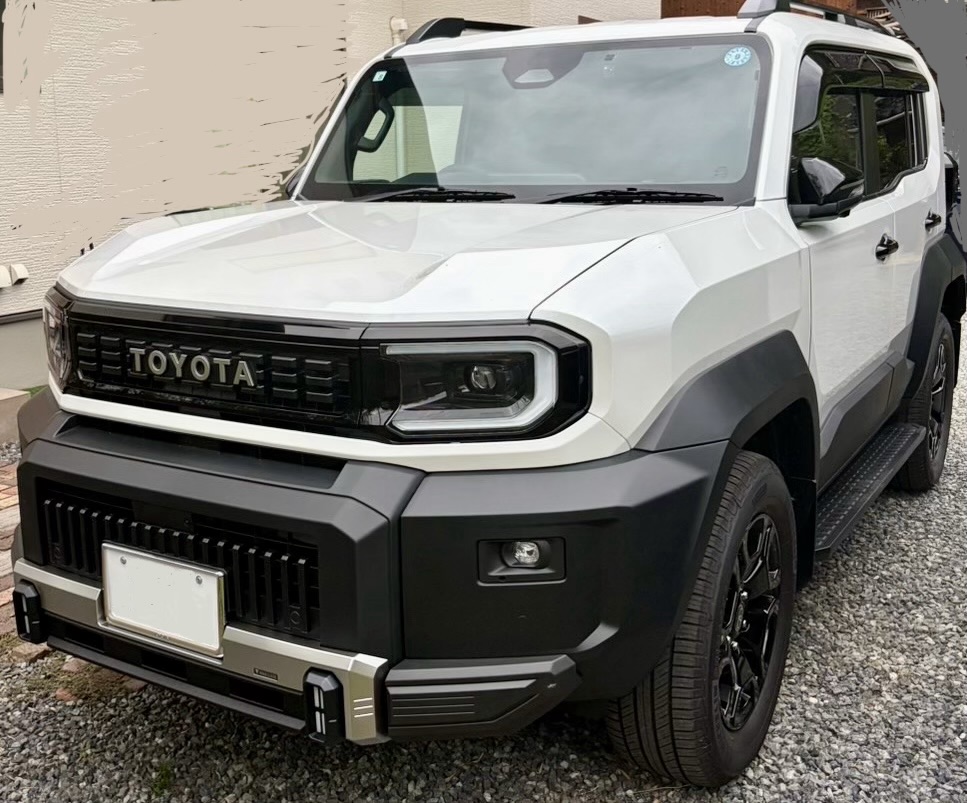
結論|FJはオプションを削る前に「使えるお金を増やす」
「安く買う」と聞くと、値引き交渉かオプションを削る話になりがちです。
それもアリです。
でも僕は、FJならそこだけ見なくていいと思ってます。
今の車を売ったお金と、買ったあと毎年かかる固定費まで含めて「結局いくら出ていく?」で見ればいい。
- 今の車を少しでも高く売る
- 自動車保険を比較して固定費を見直す
- 値引きだけに期待しすぎない
- 中古車が本当に安いか相場を見る
- ローンは月額ではなく総支払額まで見る
数万円のオプションをひとつずつ削る前に、まずは動かせる金額が大きいところから見た方が早いです。
僕のFJは支払総額550万516円だった
僕が購入したランドクルーザーFJ VXのメーカー希望小売価格は450万100円。価格・主要諸元はトヨタ公式サイトで確認できます。
で、MODELLISTA、コーティング、デジタルインナーミラーなどを付けていった結果、支払総額は550万516円。
高っ。ってなりました。
| 項目 | 金額 |
|---|---|
| 車両本体価格 | 4,500,100円 |
| メーカーオプション | 33,000円 |
| 付属品 | 740,171円 |
| 税金・保険料 | 106,690円 |
| 課税販売諸費用等 | 48,455円 |
| 預り法定費用等 | 22,600円 |
| その他 | 49,500円 |
| 支払総額 | 5,500,516円 |
この表の「税金・保険料」は購入時の見積書にある項目です。購入後に加入する任意保険は、ここでは別に考えます。
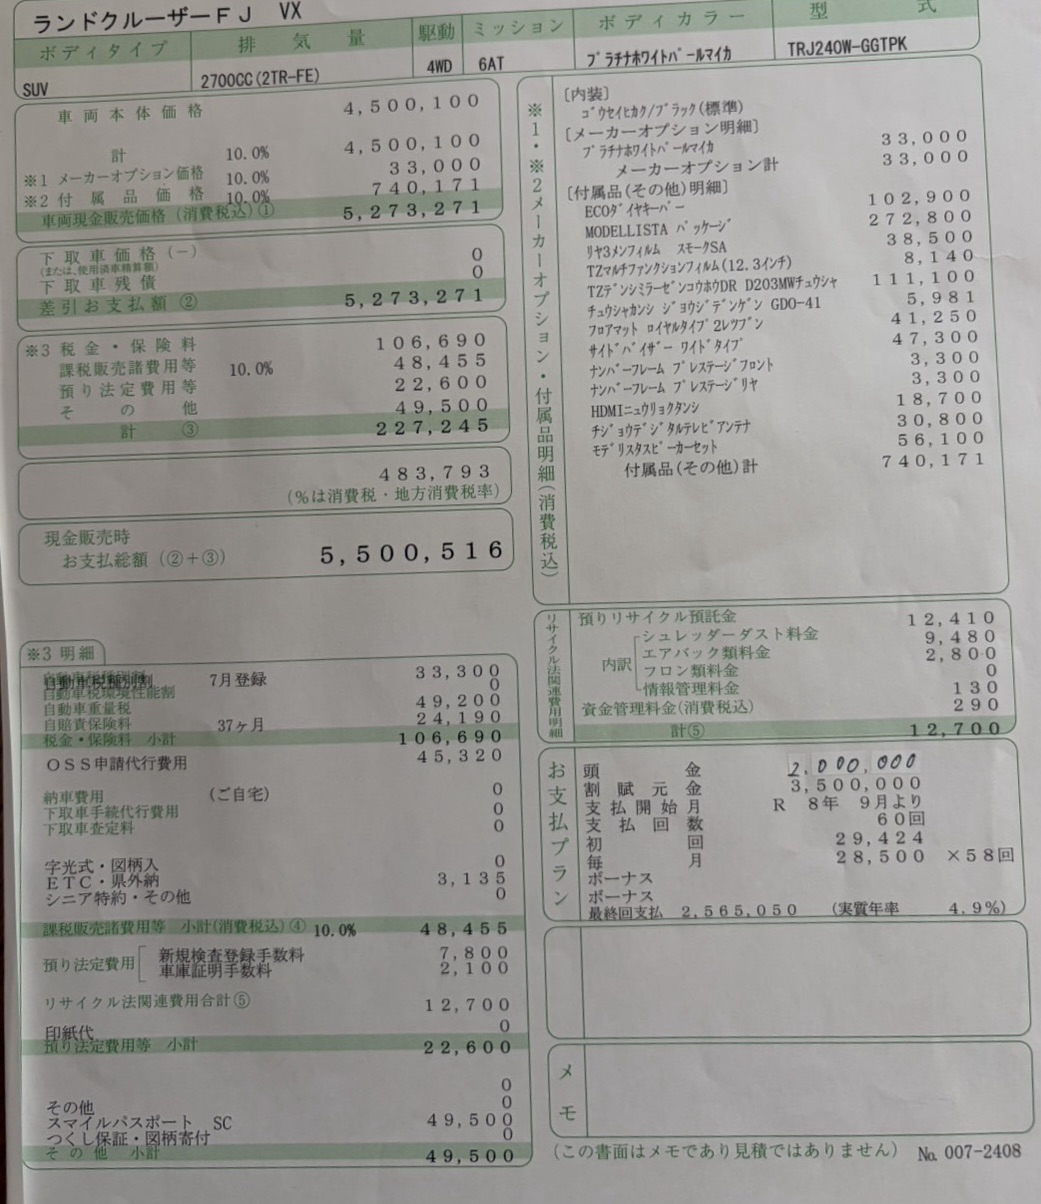
実際の見積書とオプションの内訳は、ランドクルーザーFJの乗り出し価格の記事で公開しています。
550万円を見て「高っ」とはなったけど、ここから何を動かせるか。
まず見たのが、今の車の売却額です。
方法1|今の車を高く売って購入資金を増やす
乗り換えなら、僕はまず「今の車、いくらになる?」を見ます。
FJから5万円値引きしてもらうより、今の車が20万円高く売れた方が、使えるお金は15万円多くなります。
ここは僕の話じゃなくて、このサイトでUXの記事を書いてる「のりさん」の実例です。
のりさんがレクサスUXを売ったときは、ディーラー査定と外部査定で大きな差が出たそうです。
査定額は車種・年式・走行距離・状態・時期で変わるので、同じ差が出るとは限りません。
それでも、下取りだけで決める前に相場を見るのはやっておきたいです。
そのときの査定方法や売却までの流れは、のりさんの車を楽に高く売る方法にまとまっています。

方法2|自動車保険を比較して毎年の負担を見直す
買うときの550万円だけじゃなくて、FJに乗り始めてから毎年出ていくお金もあります。
ここも地味に効きます。
自動車保険の保険料は、年齢・等級・補償内容・車の条件などで変わります。
だから「FJならこの保険会社が必ず安い」とは言えません。
じゃあどうする?って話で、手っ取り早いのが同じ条件で複数社を比べることです。
SBIの保険比較インズウェブなら、1回の入力で複数の保険会社へ見積もりを依頼できます。無料で、納車前の車や乗り換え予定の車でも見積もりできます。
サービス内容はインズウェブ公式サイトとよくある質問で確認できます。
ただ、保険は安けりゃ何でもいいって話でもないです。
補償内容や事故対応も見ながら、同じような条件ならどこが納得できるか比べればOK。
どうせ毎年払うなら、ここで浮いた分をガソリン代や旅行、FJで欲しかった用品に回せた方がうれしいです。

方法3|値引きだけに期待しすぎない
値引き、そりゃ気になります。
ただ、2026年9月時点で月刊自家用車が示しているFJの車両本体値引き目標は5万円です。実際の値引き額は販売店や時期、オプションなどで変わります。
最新の目安は月刊自家用車WEBの値引き情報で確認できます。
550万円の買い物でも、5万円はデカいです。
でも、値引きだけで欲しいオプション分を全部吸収しようとすると厳しい。
値引きが取れたらうれしい。そのうえで、売却額や固定費も一緒に動かす。
僕はこのくらいで考えてます。
方法4|中古車は「新車より安い」と決めつけない
中古を探すのもアリです。
ただ、今のFJはちょっと話が違います。
2026年9月に確認したカーセンサーの中古車相場は、平均価格が約598万円。トヨタ認定中古車でも支払総額604.9万円の掲載例がありました。
一方、新車のメーカー希望小売価格は450万100円です。
1台ずつ装備も諸費用も納期も違うので、新車とそのまま比べることはできません。
それでも、「中古なら安いでしょ」で探し始めると、逆に高くなることもある。
ここは要注意です。
現在の相場はカーセンサーのFJ中古車相場やトヨタ公式の中古車検索で確認できます。
ローンは月額より総支払額まで見る
僕の見積もりに残っていた支払いプランでは、頭金200万円、60回払いで月々28,500円でした。
月々だけ見ると「2万円台ならいけるじゃん」って見えるんですよね。
でも最終回の支払額は256万5,050円、実質年率は4.9%でした。
ローン条件は契約時期や販売店で変わりますが、月々いくらかだけじゃなく、最後にいくら払うのか、総額はいくらなのか。
僕ならここまで見てから決めます。
どこを削る?ではなく「何を残したい?」から決める
とにかく安くするだけなら、オプションを全部外せば早いです。
でも、せっかくFJを買ったのに「MODELLISTA付けたかったな」「デジタルインナーミラー付ければよかったな」って後から思うの、僕はイヤです。
僕なら先に、絶対に残したい装備を決めます。
そのあとで、今の車の売却額、自動車保険、値引き、支払い方法を見直す。
それでも予算を超えるなら、そこで初めて優先順位の低い装備を削る。
欲しいFJを削って安くするより、使えるお金を増やして納得できるFJを買う。
僕はその方が、買う前から楽しいです。
まとめ|僕ならこの順番で見る
- 今の車がいくらで売れるか見る
- 自動車保険を比べる
- 値引き・中古相場・ローン総額を見る
- それでも予算オーバーなら、最後にオプションを考える
欲しいFJを諦める前に、「今の車いくら?」「保険いくら?」を先に見る。
僕ならこの順番です。

コメント